Qué es
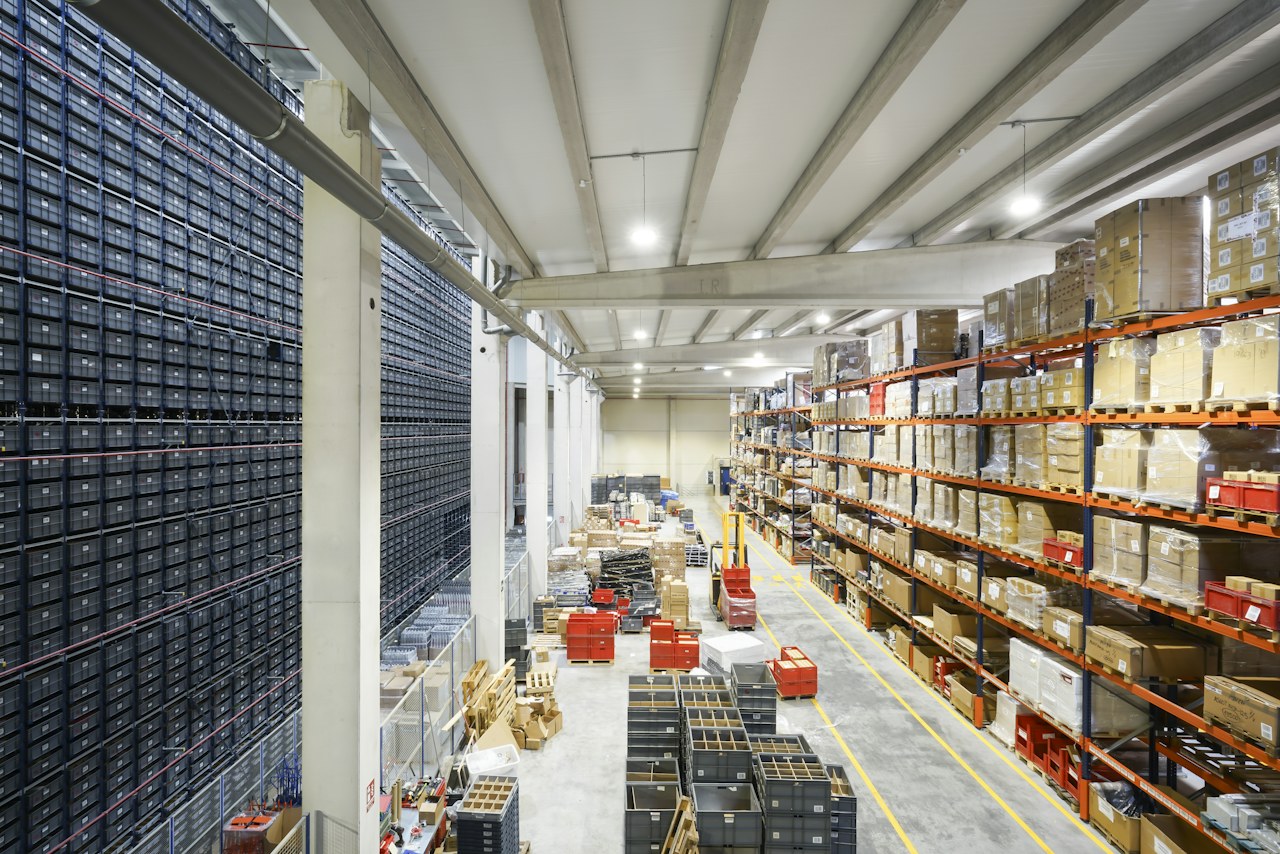
Un incendio, una inundación o un robo pueden dejar una nave sin máquinas ni mercancía de un día para otro. El seguro de daños materiales paga la reparación o reposición de los bienes de la empresa: el edificio (continente) y todo lo que hay dentro (contenido, maquinaria y existencias).
La clave está en asegurar el valor correcto. Si los capitales se quedan cortos, la aseguradora puede aplicar la regla proporcional y pagar solo una parte del daño. Por eso empezamos siempre por valorar bien lo que tienes.
Qué cubre
- Incendio, explosión y rayo: los daños directos y los causados al apagar el fuego.
- Agua y fenómenos atmosféricos: escapes, roturas de tuberías, lluvia, viento o pedrisco, según condiciones.
- Robo y expoliación: sustracción de bienes y daños causados al entrar.
- Avería de maquinaria: rotura interna de máquinas e instalaciones, como garantía opcional.
- Pérdida de beneficios: el margen que dejas de ganar mientras la actividad está parada por un siniestro cubierto.
Las coberturas, límites y exclusiones dependen de cada póliza y de cada aseguradora.
Para quién es
Empresas con patrimonio que reponer: naves industriales, talleres, almacenes, comercios y oficinas, sean en propiedad o en alquiler. Si eres inquilino, asegura al menos el contenido y las mejoras que hayas hecho en el local.
Para pedir precio
Qué necesitamos para estudiarlo
Solo lo esencial. Con esto podemos presentar tu caso a varias aseguradoras; el resto lo vemos contigo.
- Dirección y superficie de la nave o el local
- Valor del edificio, la maquinaria y las existencias
- Protecciones contra incendio y robo
- Si quieres cubrir la pérdida de beneficios
Envíanos la lista por correo
Pulsa el botón y se abrirá tu correo con todos estos puntos ya escritos: solo tienes que rellenarlos y enviarlo.
Preparar el correo con esta listaTambién puedes escribir a [email protected] o llamarnos: los teléfonos están en contacto.
IDC está en trámite de inscripción en el registro de distribuidores de seguros de la DGSFP. Hasta completarla no podemos pedir precio a las aseguradoras: puedes ir preparando estos datos y te contestaremos en cuanto podamos estudiar tu caso.
Preguntas frecuentes
¿Qué es el infraseguro?
Ocurre cuando el capital asegurado es menor que el valor real de los bienes. En un siniestro, la aseguradora puede reducir la indemnización en la misma proporción. Revisar los capitales en cada renovación es la forma de evitarlo.
¿Las inundaciones están cubiertas?
Las inundaciones extraordinarias las indemniza el Consorcio de Compensación de Seguros a quien tiene una póliza de daños en vigor. Las lluvias y escapes ordinarios dependen de las condiciones de tu póliza.
Información general sobre este tipo de seguro. No sustituye la lectura de la póliza ni el estudio de tu caso concreto.